Возражения на акт налоговой проверки: сроки, порядок подачи и обжалование
Акт налоговой проверки — ещё не решение о доначислении налогов: это выводы проверяющих, с которыми можно спорить. На письменные возражения на акт налоговой проверки даётся один месяц со дня получения акта (п. 6 ст. 100 НК). С 1 сентября 2026 года способы подачи закреплены в кодексе: лично, заказным письмом, по ТКС или через личный кабинет налогоплательщика. Возражения рассматривает руководитель инспекции, после чего выносит решение. Решение можно обжаловать в УФНС апелляционной жалобой, а затем — в суде. Ниже — что делать после получения акта, как составить возражения, сроки каждого этапа и как снизить доначисления и штраф.
- Что такое акт налоговой проверки
- Акт налоговой проверки: что дальше
- Сроки подачи возражений на акт налоговой проверки
- Как составить возражения на акт налоговой проверки
- Какие доводы работают
- Как подать возражения на акт налоговой проверки
- Рассмотрение материалов налоговой проверки
- Доначисление налогов: из чего складывается сумма
- Обжалование решения налоговой
- Апелляционная жалоба в УФНС
- Жалоба на вступившее в силу решение
- Суд
- Частые ошибки
- Нужна помощь с возражениями на акт налоговой проверки?
- Частые вопросы
Что такое акт налоговой проверки
Акт налоговой проверки — документ, в котором инспекторы фиксируют выявленные нарушения, суммы доначислений и свои предложения по результатам проверки (ст. 100 НК). Акт составляют, если по итогам проверки найдены нарушения:
- по выездной проверке — в течение двух месяцев со дня составления справки о проведённой проверке;
- по камеральной проверке — в течение 10 рабочих дней после её окончания.
Акт должны вручить организации в течение пяти рабочих дней с даты составления. К акту выездной проверки прикладывают документы, которые подтверждают выводы инспекторов. Если компания уклоняется от получения, акт направляют по почте или по ТКС, и срок на возражения всё равно начинает течь.
В акте указывают документально подтверждённые факты нарушений, выводы и предложения проверяющих, ссылки на статьи НК. Каждый такой вывод — предмет для возражений.
Как проходит сама проверка и как к ней подготовиться — в статье «Выездная налоговая проверка: что это, сроки и как подготовиться».
Акт налоговой проверки: что дальше
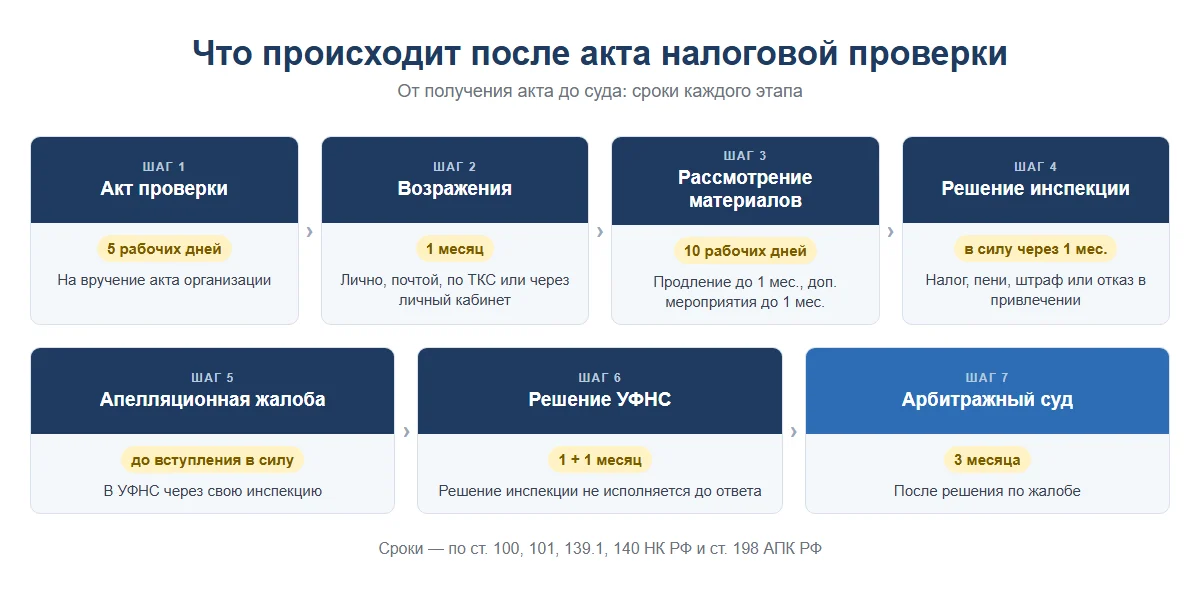
После получения акта начинается этап рассмотрения материалов налоговой проверки. Он проходит в несколько шагов:
| Этап | Срок | Основание |
|---|---|---|
| Вручение акта | 5 рабочих дней с даты акта | п. 5 ст. 100 НК |
| Возражения на акт | 1 месяц со дня получения акта | п. 6 ст. 100 НК |
| Рассмотрение материалов и решение | 10 рабочих дней после срока на возражения, продление — до 1 месяца | п. 1 ст. 101 НК |
| Дополнительные мероприятия налогового контроля | До 1 месяца | п. 6 ст. 101 НК |
| Возражения на дополнение к акту | 15 рабочих дней | п. 6.2 ст. 101 НК |
| Вступление решения в силу | Через 1 месяц со дня вручения | п. 9 ст. 101 НК |
| Апелляционная жалоба в УФНС | До вступления решения в силу | ст. 139.1 НК |
| Рассмотрение жалобы УФНС | 1 месяц, продление — ещё на 1 месяц | п. 6 ст. 140 НК |
| Заявление в суд | 3 месяца после решения по жалобе | ч. 4 ст. 198 АПК |
Перед рассмотрением инспекция направляет извещение о рассмотрении материалов налоговой проверки — с датой, временем и местом. Организация вправе ознакомиться с материалами налоговой проверки, в том числе с результатами дополнительных мероприятий (п. 2 ст. 101 НК). Ознакомление с материалами налоговой проверки лучше пройти до подачи возражений: так видно, какие доказательства есть у налоговой.
Сроки подачи возражений на акт налоговой проверки
Возражение на акт налоговой проверки подают в течение одного месяца со дня получения акта. Срок одинаковый для выездной и камеральной проверки. Если месяц пропущен, возражения всё равно стоит подать до даты рассмотрения материалов: их обязаны учесть, а налогоплательщик вправе давать пояснения устно на рассмотрении.
Срок ответа на акт налоговой проверки по дополнению к акту короче — 15 рабочих дней с даты получения дополнения. Дополнение составляют, если после дополнительных мероприятий налогового контроля у инспекции появились новые доказательства.
Подавать возражения — право, а не обязанность. Но без письменных возражений инспекция рассматривает материалы только по своим доводам, а у компании остаётся меньше возможностей на этапе жалобы.
Как составить возражения на акт налоговой проверки
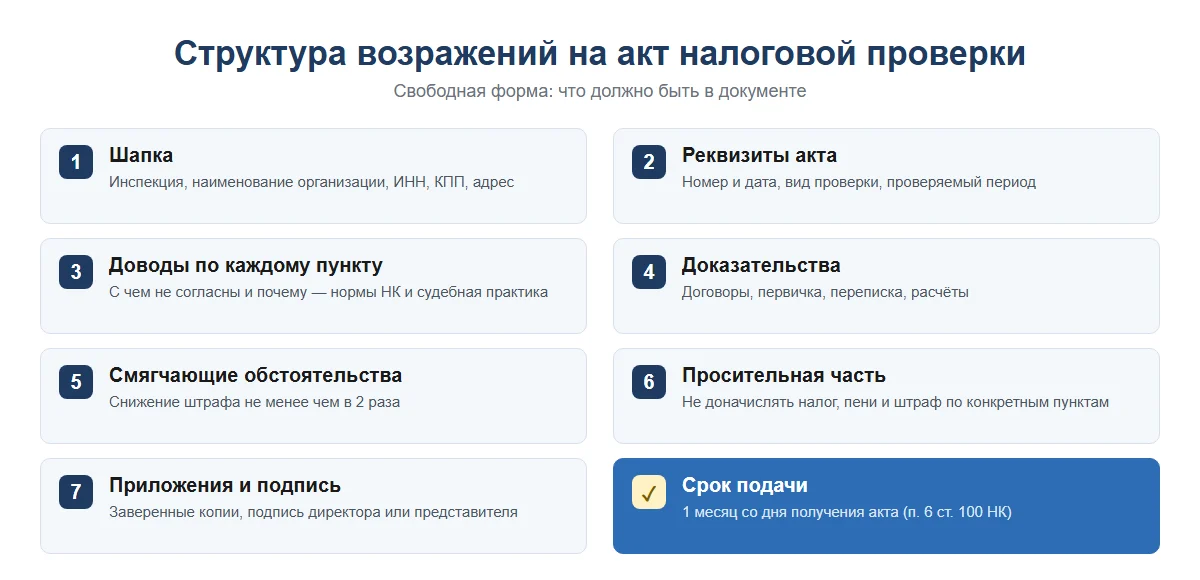
Единой обязательной формы возражений нет, для электронной подачи ФНС утвердила формат. Возражения составляют в свободной форме по такой структуре:
- Шапка. Название инспекции, полное наименование организации, ИНН, КПП, адрес, контакты.
- Реквизиты акта. Номер и дата акта, вид проверки и проверяемый период.
- Возражения по каждому пункту акта. Что именно указали инспекторы, с чем вы не согласны и почему. Доводы подкрепляют нормами НК, судебной практикой и письмами Минфина и ФНС: позиция должна быть понятна без устных пояснений.
- Доказательства. Документы, подтверждающие позицию налогоплательщика: договоры, первичные документы, переписка, пояснения контрагентов, расчёты.
- Смягчающие обстоятельства. Если с нарушением вы согласны, просите снизить штраф.
- Просительная часть. Что просите сделать: не доначислять налог, пени и штраф по конкретным пунктам, учесть расходы и вычеты, снизить штраф.
- Приложения и подпись. Перечень заверенных копий документов, подпись руководителя или представителя по доверенности.
Пишите возражения по фактам: «не согласен с выводами» без доводов и документов не работает. Позицию по каждому эпизоду лучше сверить с практикой арбитражных судов по похожим спорам. Если согласны с частью выводов, укажите это — так инспекция сосредоточится на спорных эпизодах.
Какие доводы работают
- Ошибки в расчётах. Неверная налоговая база, двойной учёт, неправильная ставка НДС или налога на прибыль.
- Неучтённые расходы и вычеты. Если инспекция сняла расходы по сделке, но сама сделка реальна, налог должны считать с учётом реальных затрат (налоговая реконструкция по ст. 54.1 НК).
- Реальность сделок с контрагентами. Доказательства исполнения: кто выполнил работы, переписка, документы о доставке.
- Нарушения процедуры. Если организации не дали ознакомиться с материалами или участвовать в рассмотрении, решение подлежит отмене (п. 14 ст. 101 НК).
- Выход за пределы проверки. Доначисления за период или по налогу, которых нет в решении о проверке.
Как подать возражения на акт налоговой проверки
С 1 сентября 2026 года в п. 6 ст. 100 НК прямо перечислены способы подачи (закон № 425-ФЗ):
- лично в инспекцию — второй экземпляр с отметкой о приёме оставьте себе;
- заказным письмом с описью вложения;
- по ТКС через оператора электронного документооборота;
- через личный кабинет налогоплательщика.
К возражениям прикладывают заверенные копии документов, подтверждающие обоснованность доводов налогоплательщика: договоры, первичные документы, регистры учёта, переписку. Формат электронных возражений утверждён приказом ФНС № ЕД-1-2/568@.
Рассмотрение материалов налоговой проверки
Рассмотрение акта налоговой проверки проводит руководитель инспекции или его заместитель. На рассмотрении налогоплательщик или его представитель может устно изложить позицию, представить новые документы и пояснения. С 2026 года участвовать можно и по видеосвязи. Неявка извещённой организации не мешает рассмотрению, если руководитель не признал участие обязательным (п. 2 ст. 101 НК).
По итогам рассмотрения возражений на акт налоговой проверки руководитель:
- выносит решение о привлечении к ответственности или об отказе в привлечении;
- или назначает дополнительные мероприятия налогового контроля — допросы, истребование документов, экспертизу. После них составляют дополнение к акту налоговой проверки.
Решение вручают в течение пяти рабочих дней. Решение по результатам выездной налоговой проверки и камеральной вступает в силу через месяц со дня вручения (п. 9 ст. 101 НК).
Доначисление налогов: из чего складывается сумма
В решении о доначислении налогов указывают:
| Что начисляют | Как считают | Основание |
|---|---|---|
| Недоимка | Неуплаченный налог по выводам проверки | ст. 101 НК |
| Пени | За каждый день просрочки, от ключевой ставки ЦБ | ст. 75 НК |
| Штраф за неуплату | 20% от недоимки, при умысле — 40% | ст. 122 НК |
| Штраф за непредставление документов | 200 ₽ за каждый документ | ст. 126 НК |
Чаще всего по результатам налоговой проверки встречается доначисление НДС, налога на прибыль и страховых взносов. Если смягчающие обстоятельства есть, штраф за доначисление налогов снижают не менее чем в два раза (п. 3 ст. 114 НК). Смягчающими считают, например, совершение нарушения впервые, тяжёлое финансовое положение, социальную значимость бизнеса, добровольную уплату налога до решения.
Обжалование решения налоговой
Обжаловать решение налогового органа в суде можно только после жалобы в вышестоящий налоговый орган — досудебный порядок обязателен (п. 2 ст. 138 НК).
Апелляционная жалоба в УФНС
Апелляционная жалоба в вышестоящий налоговый орган подаётся на решение, которое ещё не вступило в силу, — то есть в течение месяца со дня вручения. Жалобу подают через инспекцию, которая вынесла решение, а та передаёт её в УФНС. Пока жалобу рассматривают, решение не вступает в силу и не исполняется. УФНС рассматривает жалобу один месяц и может продлить срок ещё на месяц.
Жалоба на вступившее в силу решение
Если месяц пропущен, жалобу в УФНС подают на вступившее в силу решение. Срок обжалования решения налоговой в этом случае — один год со дня вынесения решения (п. 2 ст. 139 НК). Исполнение решения при этом не приостанавливается, если об этом не попросить отдельно.
Суд
После решения УФНС у компании есть три месяца на заявление в арбитражный суд. Можно также обратиться в ФНС России — в течение трёх месяцев со дня решения УФНС. В суде учитывают позицию, которую компания заявляла в возражениях и жалобе, поэтому сильные возражения на акт — основа всего спора.
Частые ошибки
- Не подают возражения и ждут решения — инспекция рассматривает материалы только по своим доводам.
- Пишут возражения без документов и норм — «не согласен» без доказательств ничего не меняет.
- Не знакомятся с материалами проверки и не видят, на чём держатся выводы инспекторов.
- Не заявляют смягчающие обстоятельства — штраф остаётся в полном размере.
- Пропускают месяц на апелляционную жалобу — решение вступает в силу и исполняется.
Нужна помощь с возражениями на акт налоговой проверки?
Юристы BACKGROUND анализируют акт и материалы проверки, готовят возражения и доказательства, участвуют в рассмотрении материалов, пишут апелляционные жалобы в УФНС и представляют интересы в суде. Подробнее — на странице «Сопровождение налоговых проверок». Позвоните по телефону +7 (495) 120-13-13 или оставьте заявку на сайте.