Риски и последствия ликвидации компании для директора и учредителей
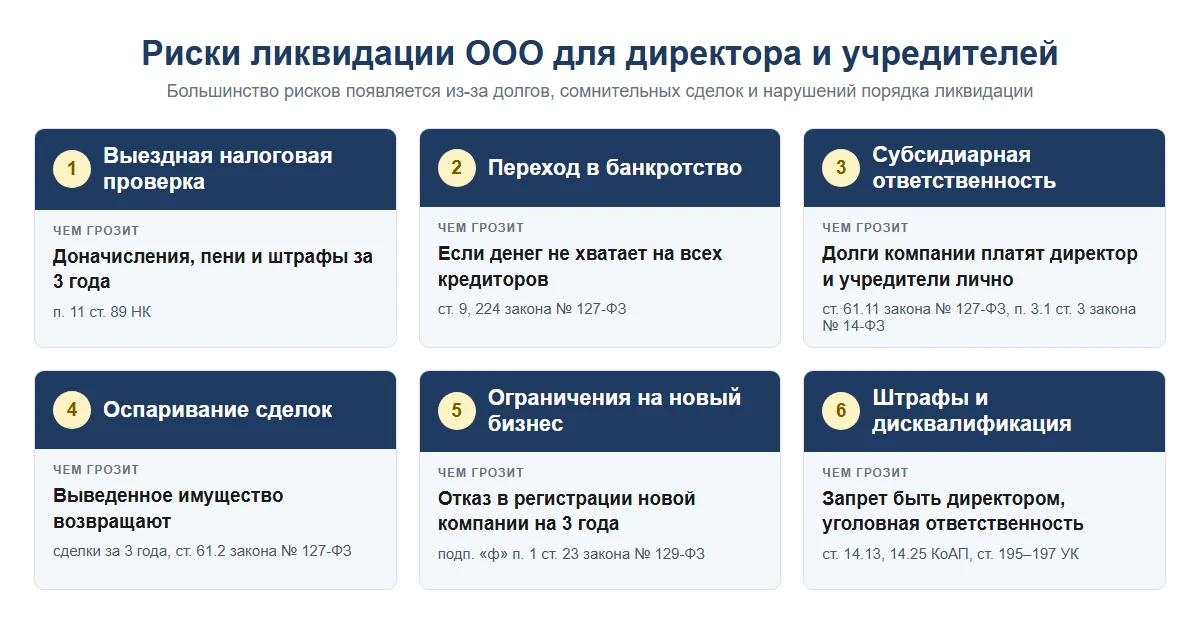
Ликвидация ООО прекращает юридическое лицо, но не всегда прекращает ответственность его руководителя и учредителей. Главные риски ликвидации компании: выездная налоговая проверка с доначислениями, переход в банкротство, если денег не хватает на всех кредиторов, субсидиарная ответственность по задолженности, оспаривание сделок за последние три года, штрафы, дисквалификация и запрет быть директором или учредителем новой фирмы. Большинство последствий наступает не из-за самой ликвидации, а из-за ошибок до неё и во время процедуры. Ниже — какие риски бывают при закрытии бизнеса, кто за что отвечает и как закрыть компанию без неприятных сюрпризов.
- Какие последствия наступают после ликвидации ООО
- Основные риски ликвидации компании
- Риск 1. Выездная налоговая проверка
- Риск 2. Переход ликвидации в банкротство
- Риск 3. Субсидиарная ответственность директора и учредителей
- Риск 4. Оспаривание сделок и «обнаруженное» имущество
- Риск 5. Ограничения для директора и учредителей
- Риск 6. Работники и документы
- Риск 7. Налоги учредителей при распределении имущества
- Смена директора или «брошенная» компания: чем рискуют собственники
- Как снизить риски ликвидации
- Нужна помощь с ликвидацией?
- Частые вопросы
Какие последствия наступают после ликвидации ООО
По ст. 61 ГК ликвидация юридического лица влечёт его прекращение без перехода прав и обязанностей к другим лицам. После записи о прекращении в ЕГРЮЛ компании больше нет: её обязательства прекращаются, счета закрыты, договоры не действуют.
Но есть важная оговорка. Если до исключения из реестра компания не рассчиталась с кредиторами, вела сомнительные сделки или скрыла имущество, задолженность может перейти на контролирующих лиц — директора, ликвидатора, учредителей и фактических владельцев бизнеса. Кредиторы, налоговая и даже бывшие работники вправе требовать с них деньги лично.
Поэтому последствия ликвидации фирмы зависят от того, как прошла процедура. Добровольная ликвидация ООО без задолженности, со сданной отчётностью и чистой историей сделок — безопасна. Закрытие бизнеса «в спешке», с долгами или с выводом активов — источник рисков на годы вперёд.
Основные риски ликвидации компании
| Риск | Когда возникает | Кто отвечает |
|---|---|---|
| Выездная налоговая проверка | После решения о ликвидации, за 3 предыдущих года | Компания, затем — директор и учредители |
| Переход в банкротство | Денег и имущества не хватает на всех кредиторов | Ликвидатор обязан подать заявление в суд |
| Субсидиарная ответственность | Задолженность не погашена по вине контролирующих лиц | Директор, учредители, фактический владелец |
| Оспаривание сделок | Перед ликвидацией выводили активы | Получатель имущества, контролирующие лица |
| Убытки от ликвидатора | Нарушен порядок ликвидации | Ликвидатор или члены ликвидационной комиссии |
| Ограничения на новый бизнес | Компанию исключила налоговая при наличии долгов | Директор и участник с долей от 50% |
Риск 1. Выездная налоговая проверка
По п. 11 ст. 89 НК при ликвидации организации выездную проверку можно назначить независимо от того, когда проводили предыдущую и какой период она охватывала. Проверяют до трёх лет, предшествующих году решения. На практике налоговая назначает её почти всегда, если у компании были обороты.
Чем грозит проверка: доначисления налогов, пени и штрафы. Если их нечем оплатить, ликвидация переходит в банкротство, а задолженность перед бюджетом становится основанием для субсидиарной ответственности руководителя и учредителей. По ст. 49 НК налоги ликвидируемой организации платит ликвидатор за счёт её денег и имущества.
Риски выездной проверки нужно оценить до подачи уведомления о ликвидации: сверить расчёты с ФНС, проверить контрагентов, первичные документы и налоговую отчётность, подготовить пояснения по сомнительным операциям. Судебная практика показывает: большинство доначислений при ликвидации связано с вычетами по НДС и «техническими» контрагентами. Если проверка уже назначена — см. услугу «Сопровождение налоговых проверок».
Риск 2. Переход ликвидации в банкротство
Ликвидировать компанию добровольно можно, только если её активов хватает на погашение всех обязательств. Если промежуточный ликвидационный баланс показывает, что денег не хватает, ликвидатор обязан обратиться в арбитражный суд с заявлением о признании должника несостоятельным (ст. 9 и ст. 224 закона № 127-ФЗ). Дальше идёт упрощённая процедура для ликвидируемого должника: сразу конкурсное производство, без наблюдения.
Если ликвидатор не подаст заявление и продолжит «тихую» ликвидацию, его ждут штраф по ч. 5 ст. 14.13 КоАП (для должностных лиц — от 5 000 до 10 000 ₽, при повторном нарушении — дисквалификация) и субсидиарная ответственность по обязательствам, которые возникли после этого срока. Подробнее — в статье «Банкротство ООО: порядок, документы и риски для учредителей».
Риск 3. Субсидиарная ответственность директора и учредителей
Субсидиарная ответственность — это обязанность контролирующих лиц заплатить по долгам юридического лица из собственных средств. Её применяют в двух случаях.
В деле о банкротстве. Директора, учредителей и фактических владельцев привлекают, если несостоятельность наступила из-за их действий (ст. 61.11 закона № 127-ФЗ): вредные сделки, вывод активов, искажённая или пропавшая бухгалтерия, задолженность перед бюджетом после налоговой проверки. Отдельное основание — несвоевременная подача заявления должника (ст. 61.12).
После исключения из ЕГРЮЛ. Если ООО исключено из реестра, а долги остались, кредиторы вправе требовать их с директора и участников общества, когда неисполнение обязательств вызвано их недобросовестными или неразумными действиями (п. 3.1 ст. 3 закона № 14-ФЗ «Об обществах с ограниченной ответственностью»). Судебная практика Верховного и Конституционного судов однозначна: «бросить» компанию с долгами и ждать, пока налоговая её исключит, — не способ избавиться от ответственности.
Руководитель юридического лица, кроме того, отвечает перед компанией и учредителями за убытки, причинённые недобросовестными действиями (ст. 53.1 ГК), а ликвидатор и члены ликвидационной комиссии — за убытки кредиторам и учредителям из-за нарушения порядка ликвидации (ст. 64.1 ГК).
Риск 4. Оспаривание сделок и «обнаруженное» имущество
Если перед ликвидацией активы компании продали по заниженной цене, подарили или переписали на родственников и «дружественные» фирмы, в банкротстве такие сделки оспаривают: неравноценные — за год до заявления, совершённые во вред кредиторам — за три года (ст. 61.2 закона № 127-ФЗ). Имущество возвращают и продают на торгах.
Даже после исключения компании из ЕГРЮЛ история может продолжиться. Если обнаружится имущество ликвидированного юридического лица, суд по заявлению кредитора или учредителя назначает процедуру распределения обнаруженного имущества (п. 5.2 ст. 64 ГК). Обратиться можно в течение пяти лет после внесения записи о прекращении юридического лица.
Риск 5. Ограничения для директора и учредителей
Если компанию исключила из ЕГРЮЛ налоговая — как недействующую или из-за недостоверных сведений — и у неё осталась задолженность перед бюджетом, её директору и участнику с долей от 50% в течение трёх лет могут отказать в регистрации нового юридического лица, а также во внесении их в ЕГРЮЛ в качестве директора или учредителя другой фирмы (подп. «ф» п. 1 ст. 23 закона № 129-ФЗ). Это частая причина отказа в регистрации у тех, кто выбрал «брошенное» закрытие бизнеса.
Другие последствия для руководителя:
- дисквалификация — запрет занимать должность директора, если он повторно нарушил правила регистрации или обязанность подать заявление о банкротстве (ст. 14.25 и 14.13 КоАП);
- уголовная ответственность при крупном ущербе: неправомерные действия при банкротстве, преднамеренное и фиктивное банкротство (ст. 195–197 УК), сокрытие денег, за счёт которых должны взыскиваться налоги (ст. 199.2 УК);
- отметка о недостоверности сведений о директоре или учредителе в ЕГРЮЛ, из-за которой банки и контрагенты отказываются работать с его новыми компаниями.
Риск 6. Работники и документы
При ликвидации работников увольняют по п. 1 ч. 1 ст. 81 ТК. Каждого нужно предупредить под подпись не позднее чем за два месяца (ст. 180 ТК), выплатить выходное пособие и сохранить средний заработок на период трудоустройства (ст. 178 ТК), а также уведомить службу занятости. Невыплаченная зарплата — прямой путь к проверке инспекции труда и прокуратуры, а при длительной задержке — к уголовной ответственности директора.
Кадровые документы после ликвидации нельзя просто выбросить: их передают на хранение в архив. Если документов нет, бывшие работники не смогут подтвердить стаж, а ответственность за это ляжет на ликвидатора.
Риск 7. Налоги учредителей при распределении имущества
После расчётов с кредиторами оставшееся имущество распределяют между учредителями. Сумма сверх того, что учредитель внёс в уставный капитал, для налогообложения считается дивидендами (п. 1 ст. 43 НК) — с неё нужно заплатить НДФЛ. Распределять имущество до окончательных расчётов с кредиторами и утверждения ликвидационного баланса нельзя: такие выплаты оспорят, а учредителям придётся вернуть полученное.
Смена директора или «брошенная» компания: чем рискуют собственники
Часть собственников пытается закрыть бизнес самостоятельно: продают долю новому участнику, меняют директора или просто перестают сдавать отчётность и ждут исключения из ЕГРЮЛ. Без анализа компании это опасно: суды привлекают к субсидиарной ответственности и после смены собственника, если задолженность возникла при прежних руководителе и учредителях, а исключение как недействующего юридического лица запускает ограничения на новый бизнес. Если у ООО есть долги, способ закрытия выбирают только после проверки: процедура банкротства или альтернативная ликвидация с юридическим сопровождением.
Как снизить риски ликвидации
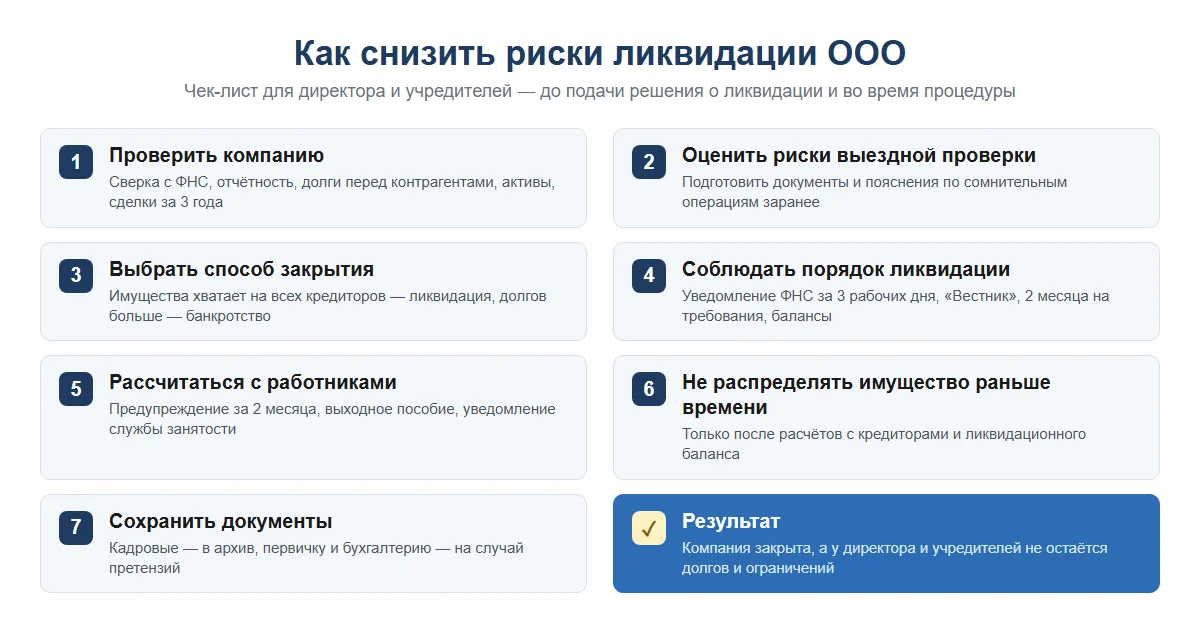
- Проверить компанию до решения о ликвидации: сверка с ФНС, налоговая и бухгалтерская отчётность, задолженность перед контрагентами, активы, сделки за три года.
- Оценить риски выездной налоговой проверки и подготовить документы по сомнительным операциям заранее.
- Выбрать способ закрытия по фактическому состоянию: добровольная ликвидация, если имущества хватает на всех кредиторов, или банкротство, если долгов больше, чем активов.
- Соблюдать порядок ликвидации: уведомление налоговой в течение трёх рабочих дней, публикация в «Вестнике государственной регистрации», срок для требований кредиторов — не меньше двух месяцев, промежуточный и ликвидационный баланс.
- Уволить работников по правилам и полностью рассчитаться с ними.
- Не распределять имущество между учредителями до расчётов с кредиторами.
- Передать кадровые документы в архив и сохранить первичные документы и бухгалтерию.
Пошаговый порядок — в статье «Ликвидация ООО в 2026 году: пошаговая инструкция».
Нужна помощь с ликвидацией?
Юристы BACKGROUND проверят компанию перед закрытием, оценят риски выездной налоговой проверки и субсидиарной ответственности, подберут безопасный способ ликвидации и проведут процедуру от решения учредителей до записи в ЕГРЮЛ. Если у компании есть долги, предложим альтернативный законный путь. Подробнее — на странице «Ликвидация фирм». Позвоните по телефону +7 (495) 120-13-13 или оставьте заявку на сайте.