Выездная налоговая проверка: что это, сроки и как подготовиться
Выездная налоговая проверка — самая глубокая форма налогового контроля: инспекторы проверяют все налоги или отдельные налоги компании за три предыдущих года, а с 2026 года — ещё и за завершившиеся периоды текущего года. Срок выездной налоговой проверки — два месяца, его могут продлить до четырёх или шести месяцев и приостановить. Проверку назначают по итогам предпроверочного анализа: под неё попадают компании с налоговыми рисками. В ходе проверки истребуют документы, допрашивают свидетелей, проводят осмотр и выемку. По итогам составляют акт, на который можно подать возражения. Ниже — порядок проведения выездной налоговой проверки, сроки каждого этапа, права организации и чек-лист подготовки.
- Что такое выездная налоговая проверка
- Виды налоговых проверок
- Как налоговая выбирает, кого проверить
- Решение о проведении выездной налоговой проверки
- Сроки выездной налоговой проверки
- Что проверяют при выездной налоговой проверке
- Порядок проведения выездной налоговой проверки
- Истребование документов
- Допрос свидетелей
- Осмотр и выемка
- Экспертиза и инвентаризация
- Что делать, если инспекторы уже пришли
- Права организации при проверке
- Как завершается проверка: справка, акт и решение
- Как подготовиться к выездной налоговой проверке
- Частые ошибки
- Нужна помощь с выездной налоговой проверкой?
- Частые вопросы
Что такое выездная налоговая проверка
Выездная налоговая проверка (ВНП) — проверка правильности исчисления и уплаты налогов и страховых взносов, которую проводят на территории налогоплательщика на основании решения руководителя налогового органа (ст. 89 НК). Если у организации нет возможности предоставить помещение, проверку проводят в инспекции.
| Параметр | Камеральная проверка | Выездная проверка |
|---|---|---|
| Где проходит | В инспекции, по декларации | На территории организации или в инспекции |
| Основание | Подача декларации | Решение о проведении выездной налоговой проверки |
| Что проверяют | Одну декларацию за один период | Один или несколько налогов за 3 года и завершившиеся периоды текущего года |
| Срок | 3 месяца, по НДС — 2 месяца | 2 месяца, продление до 4–6 месяцев |
| Мероприятия | Требования, пояснения | Требования, допросы, осмотр, выемка, экспертиза, инвентаризация |
Камеральную проверку проходит каждая декларация. Выездную налоговую проверку назначают выборочно — тем, у кого налоговая видит риск недоплаты.
Виды налоговых проверок
- Камеральная — по каждой поданной декларации, без выезда к налогоплательщику (ст. 88 НК).
- Выездная плановая — по решению инспекции после предпроверочного анализа (ст. 89 НК).
- Выездная при ликвидации или реорганизации — её можно назначить в любой момент, независимо от предыдущих проверок (п. 11 ст. 89 НК). Подробнее — в статье «Риски и последствия ликвидации компании для директора и учредителей».
- Повторная выездная налоговая проверка — проводит вышестоящий налоговый орган в порядке контроля за инспекцией или сама инспекция, если компания подала уточнённую декларацию с уменьшением налога (п. 10 ст. 89 НК).
Плана выездных налоговых проверок на 2026 год в открытом доступе нет: график ФНС не публикует, а налоговые проверки в 2026 году назначают по риск-ориентированному подходу. Общего моратория на выездные проверки бизнеса в 2026 году нет.
Как налоговая выбирает, кого проверить
Перед назначением выездной проверки инспекция проводит предпроверочный анализ ФНС: изучает отчётность налогоплательщика, банковские выписки, данные АСК НДС-2, сведения о контрагентах и сотрудниках, иногда вызывает на комиссию и запрашивает пояснения. Основания для выездной налоговой проверки описаны в Концепции планирования выездных налоговых проверок (приказ ФНС № ММ-3-06/333@). Это общедоступные критерии самостоятельной оценки рисков, например:
- налоговая нагрузка ниже среднеотраслевой;
- убытки два года и более;
- доля вычетов по НДС — 89% от начисленного налога и выше;
- расходы растут быстрее доходов;
- зарплата ниже среднеотраслевой;
- показатели приближаются к лимитам спецрежима;
- работа с контрагентами-посредниками без деловой цели;
- неявка на пояснения и игнорирование требований налоговой;
- частая смена адреса и налоговой инспекции («миграция»);
- рентабельность значительно ниже среднеотраслевой по данным ФНС.
Отдельной суммы, от которой назначают выездную налоговую проверку, в законе нет. Налоговая выбирает организации, где ожидаемые доначисления оправдывают затраты на проверку.
Решение о проведении выездной налоговой проверки
Проверка начинается с решения о проведении выездной налоговой проверки. В нём указывают (п. 2 ст. 89 НК):
- полное и сокращённое наименование организации;
- предмет проверки — налоги, правильность исчисления и уплаты которых проверяют;
- периоды, за которые проводится проверка;
- должности, фамилии и инициалы проверяющих.
Решение о проведении налоговой проверки вручают руководителю или направляют по ТКС и через личный кабинет. С даты решения начинается срок проверки. Проверять могут только инспекторы, указанные в решении: при смене состава выносят новое решение.
Сроки выездной налоговой проверки
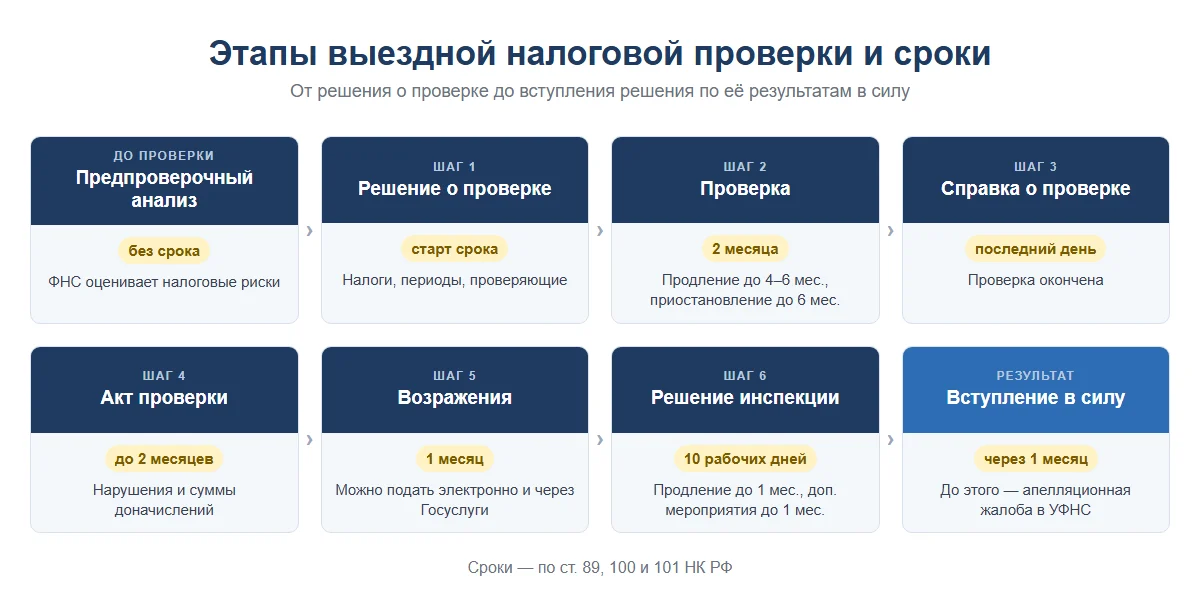
Срок выездной налоговой проверки — не более двух месяцев (п. 6 ст. 89 НК). Его считают со дня вынесения решения о проведении проверки до дня составления справки о проведённой проверке. Сколько длится выездная налоговая проверка на практике, зависит от продлений и приостановлений.
| Этап | Срок | Основание |
|---|---|---|
| Проверяемый период | 3 календарных года до года решения и завершившиеся периоды текущего года | п. 4 ст. 89 НК |
| Проведение проверки | 2 месяца | п. 6 ст. 89 НК |
| Продление | До 4 месяцев, в исключительных случаях — до 6 | п. 6 ст. 89 НК |
| Приостановление | Не более 6 месяцев в общей сложности | п. 9 ст. 89 НК |
| Акт проверки | В течение 2 месяцев после справки о проверке | п. 1 ст. 100 НК |
| Возражения на акт | В течение 1 месяца со дня получения акта | п. 6 ст. 100 НК |
| Решение | 10 рабочих дней после срока на возражения, продление — до 1 месяца | п. 1 ст. 101 НК |
| Дополнительные мероприятия | До 1 месяца | п. 6 ст. 101 НК |
Продлевают проверку, если у компании есть обособленные подразделения, если она не представила документы, при получении новой информации о нарушениях и в других исключительных случаях. Приостанавливают — например, чтобы истребовать документы у контрагентов, провести экспертизу или получить информацию от иностранных органов. В период приостановления инспекторы не вправе истребовать документы у самой компании и должны вернуть ей подлинники.
Ограничения: в течение календарного года у одного налогоплательщика нельзя провести больше двух выездных проверок, если руководитель ФНС России не примет решение превысить лимит (п. 5 ст. 89 НК), а один и тот же налог за один период повторно проверяют только в случаях, перечисленных в законе.
Что проверяют при выездной налоговой проверке
Предмет проверки указан в решении: это может быть один налог или все налоги и страховые взносы, которые уплачивает налогоплательщик. Чаще всего ФНС проверяет НДС и налог на прибыль, реже — НДФЛ и страховые взносы как налоговый агент. В пределах проверяемого периода инспекторы изучают всю финансово-хозяйственную деятельность компании: бухгалтерский и налоговый учёт, договоры, первичные документы, движение денег по счетам.
Что проверяют в первую очередь — налоговая проверка ищет признаки необоснованной налоговой выгоды по ст. 54.1 НК:
- сделки с «техническими» контрагентами, у которых нет персонала, имущества и реальной деятельности;
- дробление бизнеса — разделение одной компании на несколько, чтобы остаться на спецрежиме;
- выплату зарплаты через ИП и самозанятых вместо трудовых договоров;
- завышение расходов и вычетов по НДС, расчёты через цепочки посредников.
Если нарушения подтверждаются, по результатам проверки доначисляют налоги и страховые взносы, пени и штрафы. В 2026 году ФНС активнее проверяет крупный бизнес, но выездная налоговая проверка организации любого размера возможна, если у неё высокие налоговые риски.
Порядок проведения выездной налоговой проверки
Как проходит налоговая проверка: инспекторы приходят на территорию организации с решением и служебными удостоверениями и проводят мероприятия налогового контроля.
Истребование документов
Налоговая направляет требование о представлении документов (ст. 93 НК). Срок — 10 рабочих дней, его можно продлить по уведомлению. За каждый непредставленный документ — штраф 200 ₽ (ст. 126 НК). Что проверяют чаще всего: первичку по крупным сделкам, договоры с контрагентами, расчёты с сотрудниками, обоснованность вычетов по НДС и расходов по налогу на прибыль. Выездная налоговая проверка по НДС — самая частая.
Допрос свидетелей
Инспекторы допрашивают сотрудников, директора, контрагентов (ст. 90 НК). С 2026 года уведомление о вызове на допрос могут направить через Госуслуги, за неявку без уважительной причины — штраф 1 000 ₽.
Осмотр и выемка
Осмотр территорий, помещений, документов и предметов проводят по ст. 92 НК. Выемка документов при выездной налоговой проверке допускается по мотивированному постановлению, если есть основания полагать, что документы уничтожат, скроют или изменят (ст. 94 НК). С 2026 года выемка возможна и на стадии рассмотрения материалов проверки и при дополнительных мероприятиях налогового контроля.
Экспертиза и инвентаризация
Для оценки цен, объёмов работ или подлинности документов назначают экспертизу (ст. 95 НК), имущество организации проверяют инвентаризацией.
Что делать, если инспекторы уже пришли
- Попросите решение о проведении проверки и служебные удостоверения, сверьте фамилии проверяющих с решением.
- Сообщите руководителю и налоговому юристу, назначьте сотрудника, который будет сопровождать инспекторов.
- Выделите помещение для работы проверяющих — если его нет, проверку проведут в инспекции ФНС.
- Передавайте документы только по письменному требованию, с описью и заверенными копиями.
- Присутствуйте при осмотре и выемке, читайте протоколы и записывайте замечания до подписания.
Права организации при проверке
Налогоплательщик вправе присутствовать при проведении выездной налоговой проверки, давать пояснения и требовать соблюдения процедуры (ст. 21 НК). Компания может:
- проверить решение и удостоверения инспекторов, не допускать лиц, которых нет в решении;
- не выполнять требования, которые не соответствуют НК, — например, представить документы за период, не указанный в решении;
- требовать копии протоколов, актов осмотра и выемки;
- привлечь налогового юриста или представителя по доверенности;
- обжаловать действия проверяющих в вышестоящий налоговый орган.
Нарушение существенных условий процедуры — безусловное основание для отмены решения (п. 14 ст. 101 НК).
Как завершается проверка: справка, акт и решение
В последний день проверки инспектор составляет справку о проведённой проверке (п. 15 ст. 89 НК). Акт выездной налоговой проверки готовят в течение двух месяцев после справки. В нём фиксируют выявленные нарушения и суммы доначислений.
На возражения на акт выездной налоговой проверки даётся месяц. С 2026 года их можно подать электронно — по ТКС, через личный кабинет налогоплательщика или Госуслуги, а рассмотрение материалов может проходить по видеосвязи. По итогам инспекция выносит решение о привлечении к ответственности или об отказе в привлечении. Штраф за неуплату налога — 20% от суммы, при умысле — 40% (ст. 122 НК). При смягчающих обстоятельствах с 2026 года штраф снижают не менее чем в 2 и не более чем в 10 раз (п. 3 ст. 114 НК).
Решение по результатам выездной налоговой проверки вступает в силу через месяц. До этого на него подают апелляционную жалобу в УФНС, после — обращаются в суд.
Как подготовиться к выездной налоговой проверке
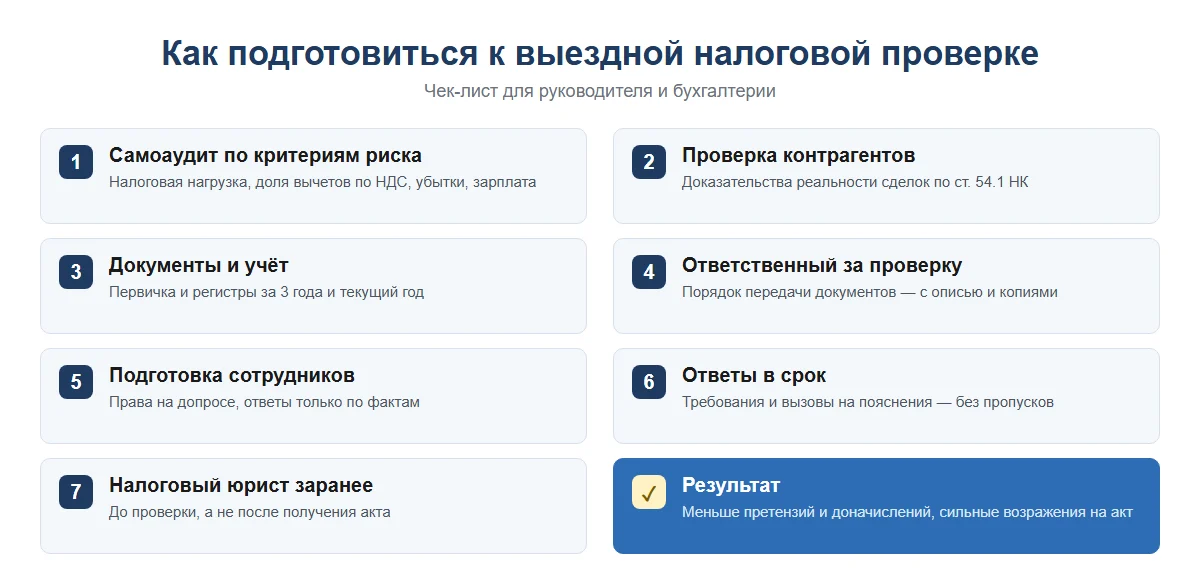
- Проведите самоаудит по общедоступным критериям риска: налоговая нагрузка, доля вычетов, убытки, зарплата.
- Проверьте контрагентов и соберите доказательства реальности сделок — договоры, переписку, документы о доставке и исполнителях (ст. 54.1 НК).
- Приведите в порядок первичные документы и регистры бухгалтерского и налогового учёта за весь проверяемый период — три года и текущий год.
- Назначьте ответственного за взаимодействие с инспекторами и порядок передачи документов.
- Подготовьте сотрудников к допросам: они должны знать свои права и отвечать только о том, что знают.
- Отвечайте на требования и вызовы на пояснения в срок — неявка повышает риск выездной проверки.
- Привлеките налогового юриста заранее, а не после получения акта.
Частые ошибки
- Компания не отвечает на требования и не является на пояснения — это само по себе критерий для выездной проверки.
- Документы передают без описи, а копии не заверяют и не сохраняют.
- Сотрудники на допросе предполагают и «додумывают», а не отвечают по фактам.
- Возражения на акт не подают или подают без доказательств.
- Пропускают срок апелляционной жалобы — и теряют досудебный этап.
Нужна помощь с выездной налоговой проверкой?
Юристы BACKGROUND сопровождают выездные налоговые проверки на всех этапах: проводят предпроверочный аудит, готовят ответы на требования, присутствуют при допросах, осмотре и выемке, пишут возражения на акт и обжалуют решения в УФНС и суде. Подробнее — на странице «Сопровождение налоговых проверок». Позвоните по телефону +7 (495) 120-13-13 или оставьте заявку на сайте.