Требование налоговой: как ответить, сроки и штрафы
Требование налогового органа — официальный запрос инспекции: представить пояснения, документы или информацию. Чаще всего требования приходят в ходе камеральной налоговой проверки декларации, но бывают и требования вне рамок налоговых проверок. Срок ответа на требование налоговой о пояснениях — 5 рабочих дней, о документах — 10 рабочих дней. Требование по ТКС считается полученным на шестой рабочий день после отправки, даже если квитанцию не отправили. За непредставление документов — штраф 200 ₽ за каждый документ, за непредставление пояснений — 5 000 ₽. Ниже — какие бывают требования, как ответить на требование налоговой, сроки и что будет, если промолчать.
- Что такое требование налоговой
- Виды требований налоговой
- Камеральная налоговая проверка и требования
- Почему пришло требование из налоговой
- Сроки ответа на требование налоговой
- Как ответить на требование налоговой
- Ответ на требование налоговой о предоставлении пояснений
- Пример ответа на требование налоговой
- Ответ на требование налоговой о предоставлении документов
- Как ответить на требование вне рамок налоговых проверок
- Что будет, если не ответить на требование
- Если после ответа вызвали на комиссию
- Частые ошибки
- Нужна помощь с требованием налоговой?
- Частые вопросы
Что такое требование налоговой
Требование — документ, которым инспекция запрашивает у налогоплательщика сведения для налогового контроля. Его направляют по ТКС через оператора электронного документооборота, через личный кабинет налогоплательщика или по почте. Форму требования утверждает ФНС: в нём указывают номер, дату, основание по НК, что именно и в какой срок нужно представить.
Налоговая прислала требование — это ещё не претензия и не обвинение. Обычно инспекции нужно проверить декларацию или сделку. Но от того, как вы ответите, зависит, закончится ли всё на этом или налоговая пойдёт дальше: назначит выездную проверку, вызовет на комиссию, начнёт допрашивать контрагентов.
Виды требований налоговой
| Требование | Что запрашивают | Срок ответа | Основание |
|---|---|---|---|
| О представлении пояснений | Пояснения по ошибкам, противоречиям и расхождениям в декларации | 5 рабочих дней | п. 3 ст. 88 НК |
| О представлении документов в рамках проверки | Договоры, первичка, счета-фактуры, регистры учёта | 10 рабочих дней | ст. 93 НК |
| Вне рамок налоговых проверок | Документы и информация по конкретной сделке | 5 рабочих дней | п. 5 ст. 93.1 НК |
| Об уплате задолженности | Погасить отрицательное сальдо ЕНС | Указан в требовании | ст. 69 НК |
Отдельно приходят встречные требования — когда налоговая проверяет вашего контрагента и запрашивает у вас документы по сделке с ним (ст. 93.1 НК). На них тоже нужно отвечать.
Камеральная налоговая проверка и требования
Камеральная налоговая проверка — проверка каждой поданной декларации в инспекции, без выезда к налогоплательщику (ст. 88 НК). Её проводят автоматически по данным декларации и сведениям, которые есть у ФНС.
Срок камеральной налоговой проверки — три месяца со дня подачи декларации. Камеральная налоговая проверка по НДС длится два месяца, её могут продлить до трёх месяцев (п. 2 ст. 88 НК). С 2026 года камеральную проверку может провести любая инспекция, не только та, где компания стоит на учёте.
Если в декларации нашли ошибки, противоречия или расхождения со сведениями ФНС, инспекция направляет требование о представлении пояснений. Документы в ходе камеральной проверки можно истребовать только в случаях, перечисленных в ст. 88 НК: например, при заявлении льгот, вычетов НДС с расхождениями, уточнённой декларации с уменьшением налога через два года после срока подачи.
По итогам проверки, если нарушения есть, составляют акт камеральной налоговой проверки — в течение 10 рабочих дней после окончания проверки. На него можно подать возражения в течение месяца. Как это сделать — в статье «Возражения на акт налоговой проверки: сроки, порядок подачи и обжалование».
Почему пришло требование из налоговой
Пришло требование из налоговой — значит, автоматическая проверка ФНС нашла что-то, что нужно объяснить. Типичные причины требования о представлении пояснений в налоговую:
- Расхождения по НДС. Данные книги покупок не совпадают с книгой продаж контрагента — так называемый «разрыв». Требование приходит и покупателю, и продавцу.
- Нарушены контрольные соотношения. Показатели декларации не сходятся между собой или с другой отчётностью: например, 6-НДФЛ и расчёт по страховым взносам, декларация по НДС и по налогу на прибыль.
- Убыток в декларации. Инспекция вправе потребовать обосновать размер убытка (п. 3 ст. 88 НК).
- Уточнённая декларация с уменьшением налога. Налоговая просит объяснить, почему изменились показатели.
- Льготы и вычеты. Требование о представлении документов, подтверждающих право на льготу или вычет НДС.
- Низкая налоговая нагрузка или зарплата. Показатели ниже среднеотраслевых — повод для пояснений, а затем и для комиссии.
- Проверка контрагента. Налоговая проверяет вашего поставщика или покупателя и истребует документы по сделке с ним.
Причину запроса обычно указывают в самом требовании: номер строки декларации, код контрольного соотношения, номер записи в книге покупок, данные контрагента. С этого и начинают подготовку ответа.
Сроки ответа на требование налоговой
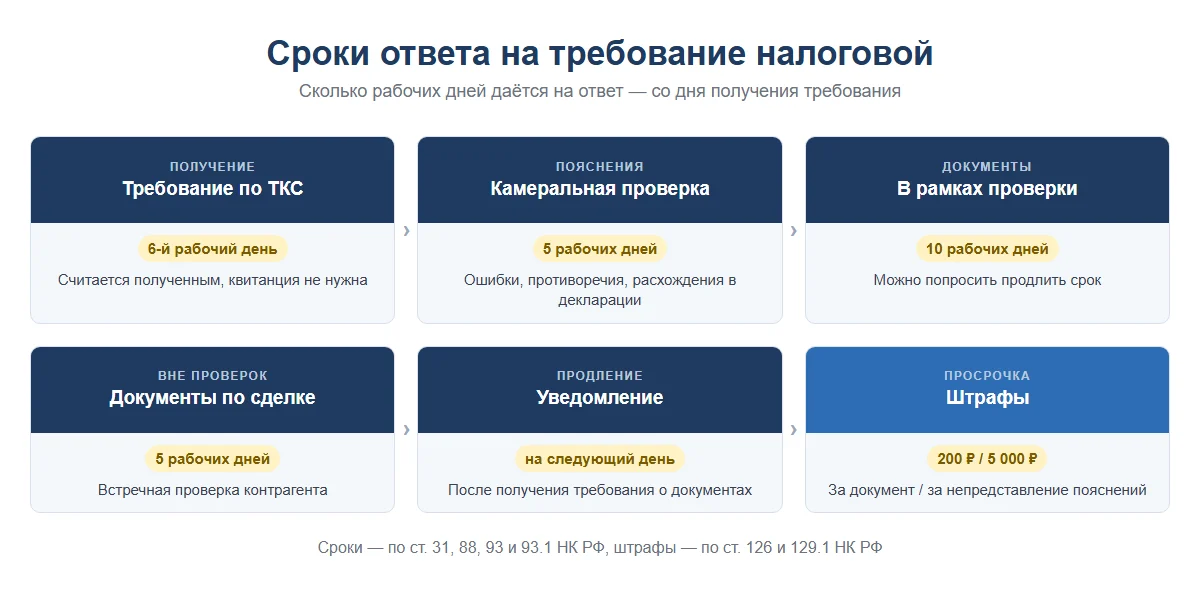
Срок ответа на требование налоговой считают в рабочих днях со дня получения:
- Требование по ТКС считается полученным на шестой рабочий день после отправки (п. 4 ст. 31 НК). С 5 февраля 2025 года квитанцию о приёме можно не отправлять — за её отсутствие счёт больше не блокируют.
- Требование по почте или через личный кабинет считается полученным в сроки, установленные ст. 31 НК для этих способов, — дату получения лучше фиксировать сразу.
Если в срок не успеваете собрать документы, в течение дня, следующего за днём получения требования, направьте уведомление о невозможности представить документы в срок с указанием причин и даты, когда сможете их представить (п. 3 ст. 93 НК). Инспекция может продлить срок или отказать. Для пояснений продления нет.
Как ответить на требование налоговой
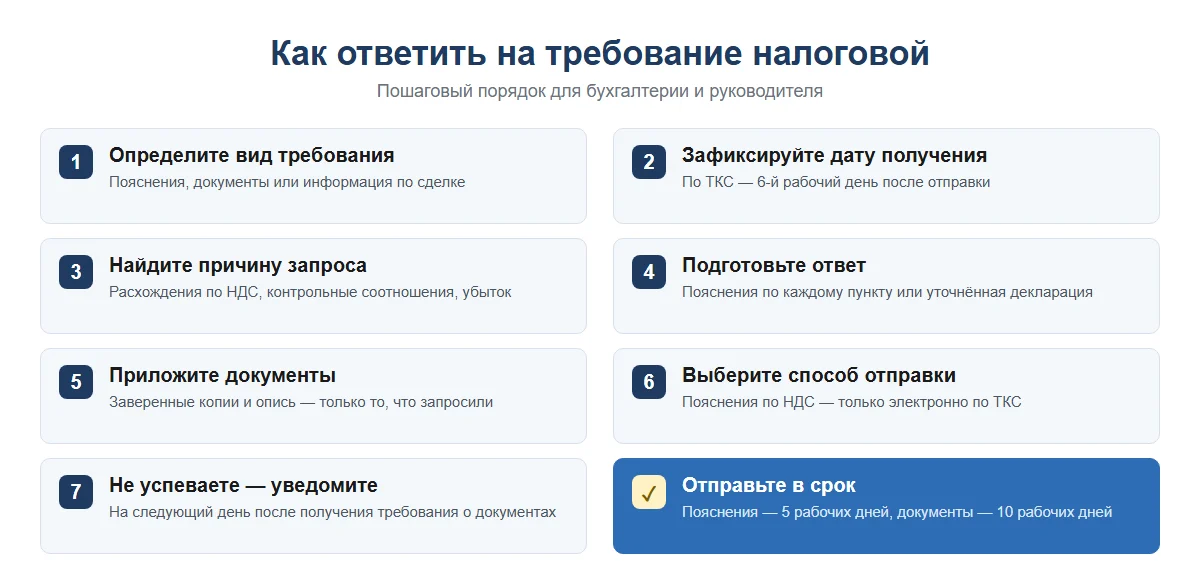
- Определите вид требования. От этого зависят срок и форма ответа: пояснения, документы или информация по сделке.
- Проверьте реквизиты. Номер и дата требования, период, налог, перечень документов. Требование вне рамок проверок должно содержать сведения о сделке, по которой запрашивают документы.
- Найдите причину запроса. Сверьте декларацию с данными, на которые ссылается инспекция: книги покупок и продаж контрагентов, банковские выписки, контрольные соотношения.
- Подготовьте ответ. Если ошибка есть — подайте уточнённую декларацию. Если ошибки нет — объясните причины расхождений и приложите подтверждающие документы.
- Отправьте ответ в срок и сохраните подтверждение отправки.
Ответ на требование налоговой о предоставлении пояснений
Ответ на требование налоговой о предоставлении пояснений составляют в свободной форме или по утверждённому формату ФНС. В пояснениях укажите:
- номер и дату требования;
- по каждому пункту — причину расхождения или показателя: например, особенности учёта, сделки с отсрочкой, ошибки контрагента;
- вывод: декларация верна или подана уточнённая декларация;
- перечень приложенных документов, если прикладываете их добровольно.
Пояснения по НДС представляют только в электронной форме по ТКС. Пояснения по НДС на бумаге не считаются представленными (п. 3 ст. 88 НК).
Пример ответа на требование налоговой
Ответ на требование налоговой о предоставлении пояснений по расхождениям в декларации по НДС может выглядеть так:
- Шапка: «В ИФНС России № … по г. Москве от ООО „…“, ИНН …, КПП …».
- Вводная часть: «В ответ на требование о представлении пояснений № … от … сообщаем».
- Пояснения по существу: «Расхождение по строке … возникло потому, что счёт-фактура контрагента № … от … отражён в книге покупок в следующем налоговом периоде после получения. Вычет заявлен правомерно, уточнённая декларация не требуется».
- Приложения: «Копия счёта-фактуры, копия акта приёма-передачи».
- Подпись: руководитель или представитель по доверенности, дата.
Пишите коротко и по существу: на каждый пункт требования — отдельный ответ. Не используйте общие фразы вроде «ошибок нет» без объяснения причин.
Ответ на требование налоговой о предоставлении документов
Документы представляют в виде заверенных копий: на бумаге, по ТКС или через личный кабинет налогоплательщика. Электронные копии сканов направляют по формату ФНС. Подлинники инспекция может запросить только для ознакомления.
Как оформить ответ на требование налоговой о предоставлении документов:
- Сверьте перечень в требовании с тем, что у вас есть, и составьте опись.
- Заверьте копии: подпись руководителя или уполномоченного лица, дата, отметка «Верно». Многостраничный документ можно прошить и заверить целиком.
- Направьте документы удобным способом: электронно по ТКС, через личный кабинет налогоплательщика или на бумаге в инспекцию.
- Сохраните опись, сопроводительное письмо и подтверждение отправки — они пригодятся, если инспекция заявит, что документы не получила.
Если запрошенного документа нет, сообщите об этом письменно. Если документы уже представляли в инспекцию раньше, можно не представлять их повторно — достаточно сообщить, когда и с каким письмом их направили (п. 5 ст. 93 НК).
Как ответить на требование вне рамок налоговых проверок
По требованию о представлении документов в налоговую вне рамок проверок сообщают информацию только по указанной сделке. Если вы не располагаете документами, ответьте об этом в тот же срок. Отвечать на такое требование нужно, даже если сделка была давно и вы с контрагентом больше не работаете.
Что будет, если не ответить на требование
| Нарушение | Штраф | Основание |
|---|---|---|
| Непредоставление документов по требованию налоговой | 200 ₽ за каждый документ | п. 1 ст. 126 НК |
| Непредоставление сведений о налогоплательщике | 10 000 ₽ | п. 2 ст. 126 НК |
| Непредставление пояснений | 5 000 ₽, повторно в течение года — 20 000 ₽ | ст. 129.1 НК |
| Неявка свидетеля на допрос без уважительной причины | 1 000 ₽ | ст. 128 НК |
Штраф за непредоставление документов по требованию налоговой — не главное последствие. Если пояснений нет, инспекция делает выводы по своим данным: может доначислить налог, отказать в вычетах НДС, вызвать на комиссию и включить компанию в план выездных проверок. Игнорирование требований — один из критериев риска для выездной налоговой проверки.
Если после ответа вызвали на комиссию
Если ответ на требование не убедил инспекцию, компанию могут вызвать в налоговую для дачи пояснений — на комиссию. Уведомление о вызове направляют по ТКС или через личный кабинет. На комиссии инспекторы ФНС обсуждают налоговую нагрузку, зарплату, сделки с контрагентами и предлагают уточнить налоговые обязательства.
Как подготовиться к комиссии:
- возьмите копии ответов на требования и подтверждающие документы;
- подготовьте расчёты налоговой нагрузки и объяснения по показателям, которые вызвали вопросы у ФНС;
- приходите с налоговым юристом или представителем по доверенности;
- не подписывайте обязательства и протоколы, с которыми не согласны, — замечания записывайте в протокол.
Комиссия — ещё не проверка, но по её итогам ФНС решает, назначать ли выездную налоговую проверку. Как она проходит — в статье «Выездная налоговая проверка: что это, сроки и как подготовиться».
Частые ошибки
- Отвечают «декларация верна» без объяснения причин расхождений.
- Пропускают срок, потому что не отслеживают требования в ТКС и личном кабинете.
- Направляют пояснения по НДС на бумаге — они не считаются представленными.
- Представляют больше документов, чем запросили, и дают инспекции новые вопросы.
- Не проверяют, вправе ли инспекция требовать документы в рамках камеральной проверки.
Нужна помощь с требованием налоговой?
Юристы BACKGROUND разбирают требования налоговой, готовят пояснения и ответы на требования о предоставлении документов, сопровождают камеральные и выездные проверки, представляют компанию на комиссиях в инспекции. Подробнее — на странице «Сопровождение налоговых проверок». Позвоните по телефону +7 (495) 120-13-13 или оставьте заявку на сайте.